
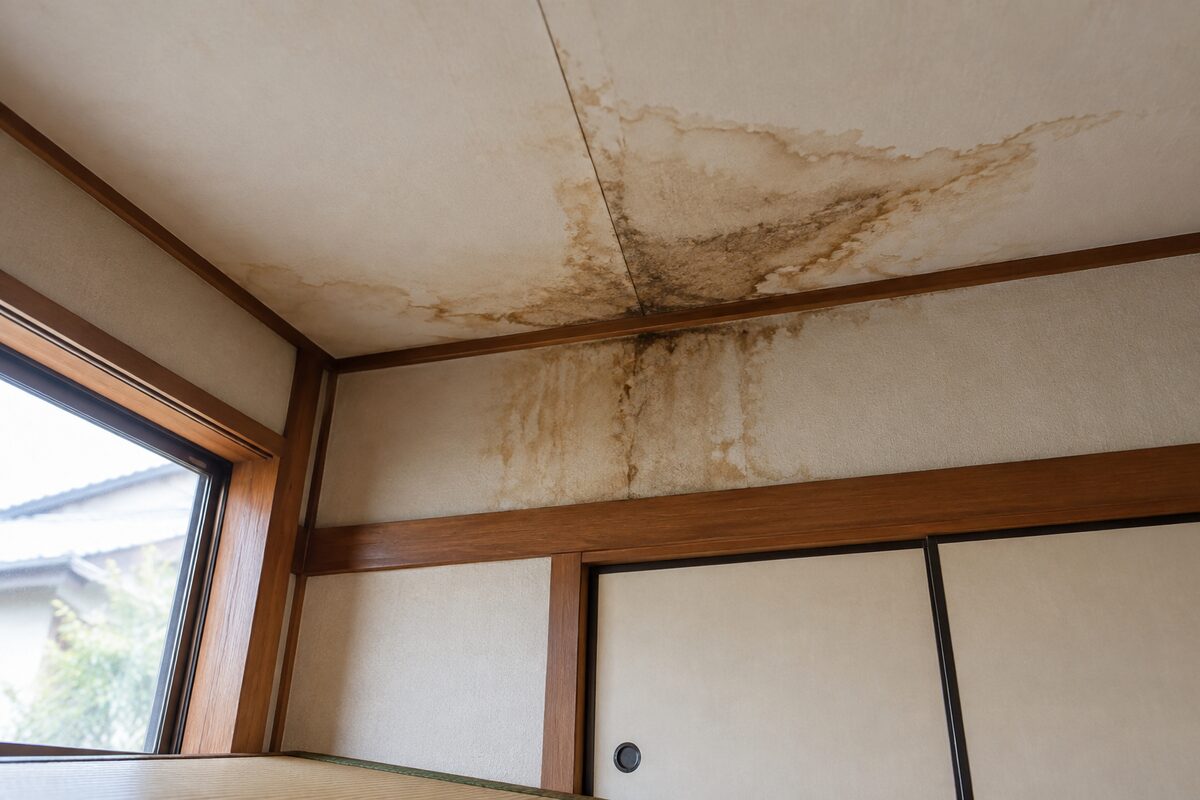
天井にしみが出ている、雨の日にバケツを置いている、二階の押し入れがカビ臭い。そういう家でも、雨漏りを直さないまま売ることはできます。実際、築年数が古い家ほど「直してから売る」よりも「現状のまま引き渡す」ほうが手元に残るお金が多くなるケースは珍しくありません。ただし、ひとつだけ外してはいけない条件があります。それは、雨漏りがあることを買主に正しく伝えることです。伝えずに売ると、引渡しから何年も経ってから修理費や損害賠償を請求されることがあり、「現状有姿」「契約不適合責任は免責」と契約書に書いてあっても、その部分については効きません。この記事では、雨漏りを告知する範囲、免責特約がどこまで通用するのか、修繕費が税金で戻らない理由、インスペクションと瑕疵保険の使い方、そして買取で手放すときの判断材料までを順番に整理します。
雨漏りする家は、直さなくても売却できる
雨漏りしている家は、修繕せずにそのまま売却できます。法律上、売主に「売る前に直さなければならない」という義務はありません。買主が納得して買うのであれば、雨漏りしたままの状態で引き渡す契約も有効です。問題になるのは売り方の選択と、伝え方のほうです。
売り方は「修繕して仲介」「現状のまま仲介」「買取」の3択
雨漏りする家を手放す方法は、大きく3つに分かれます。屋根や外壁を直してから不動産会社に仲介してもらう方法、雨漏りを告知したうえで現状のまま仲介に出す方法、そして不動産会社に直接買い取ってもらう方法です。どれが正解かは物件によって変わります。
- 修繕して仲介:買主の不安が減り、成約しやすい。ただし工事費が先に出ていき、価格に上乗せできるとは限らない
- 現状のまま仲介:費用をかけずに市場に出せる。買主が見つかるまで時間がかかり、値引き交渉の材料にされやすい
- 買取:短期間で現金化でき、修繕も残置物の処分も不要なことが多い。そのぶん価格は仲介の相場より下がる
直さずに売ること自体は違法ではない
「雨漏りを直さずに売ったら違法なのでは」と心配される方がいますが、そうではありません。売買契約は当事者が合意した内容で成立します。雨漏りがある建物を、雨漏りがある建物として売り買いすることは、なんら問題のない取引です。中古住宅の取引では、築年数相応の劣化を織り込んだうえで価格を決めるのがむしろ一般的です。
問題になるのは「直さないこと」ではなく「伝えないこと」
トラブルになるのは、雨漏りを知っていた売主がそれを買主に伝えずに引き渡したケースです。買主は「雨漏りのない家を買ったつもり」で契約しているので、あとから雨漏りが出れば、契約した内容と違う物が引き渡されたことになります。これが次に説明する契約不適合責任です。つまり、売主が守るべきラインは「直す」ではなく「隠さない」。この一点を押さえておけば、雨漏りする家の売却はぐっと扱いやすくなります。
雨漏りは必ず告知する──契約不適合責任の中身
引き渡した物が、種類・品質・数量について契約の内容に適合していないとき、売主は買主に対して責任を負います。これを契約不適合責任といいます。雨漏りは「品質が契約の内容に適合していない」典型例です。条文はe-Gov法令検索の民法で確認できます。
買主が使える4つの権利
買主が主張できる手段は4つです。修理を求める「履行の追完の請求」、直してもらう代わりに値引きを求める「代金の減額の請求」、被った損害を求める「損害賠償の請求」、そして契約そのものをやめる「契約の解除」です。雨漏りの場合、実務でいちばん多いのは修補費用の請求、つまり追完請求と損害賠償請求です。
| 買主が求められること | 具体的にどうなるか | 雨漏りでの使われ方 |
|---|---|---|
| 履行の追完の請求 | 補修・代替物の引渡しなどを求める | 売主負担で屋根や外壁を補修するよう求められる |
| 代金の減額の請求 | 不適合の程度に応じて売買代金を減らす | 補修されない場合に、修補費用相当の返金を求められる |
| 損害賠償の請求 | 不適合によって生じた損害の賠償を求める | 修補費用のほか、家財の汚損や仮住まい費用まで及ぶことがある |
| 契約の解除 | 契約をなかったことにして代金を返す | 雨漏りが重大で居住目的を果たせない場合に主張される |
通知の期限は「買主が知った時から1年」
売主にとって重要なのが期間制限です。民法566条は、種類または品質に関する不適合について、買主がその不適合を知った時から1年以内にその旨を売主に通知しないときは、買主は追完請求・代金減額請求・損害賠償請求・契約解除をすることができないと定めています。ここで数え始めるのは引渡しの日ではなく、買主が雨漏りに気づいた日である点に注意してください。引渡しから5年後に初めて雨漏りが出たとしても、そこから1年以内に通知されれば期間内です。
さらに同条にはただし書があり、売主が引渡しの時にその不適合を知っていた場合、または重大な過失によって知らなかった場合には、この1年の制限は適用されません。つまり、雨漏りを知っていて黙っていた売主は、この期間制限という盾を失います。「時間が経てば逃げ切れる」という発想が通らない仕組みになっているわけです。
今は止まっている雨漏り、直した雨漏りも告知する
告知すべきなのは、現在進行形で漏れている雨漏りだけではありません。過去に雨漏りして修理した履歴、天井に残っているしみ、原因がはっきりしないまま止まっている症状も伝えてください。雨漏りは季節や風向きによって症状が出たり出なかったりするため、「去年の台風のときだけ漏れた」という状態は十分起こり得ます。買主にとっては、それも買うかどうかを決める材料です。過去に大規模な補修をした家では、古い擁壁がある家の売却で解説した告知の考え方と同じく、記録を添えて伝えるほうが結果的に交渉がスムーズになります。
「現状有姿」「免責特約」はどこまで通用するか
中古住宅の契約書では「現状有姿で引き渡す」「売主は契約不適合責任を負わない」といった条項がよく使われます。これらは万能ではありませんが、正しく使えば売主を守ってくれます。境目を整理しておきましょう。
個人が売主なら免責特約は原則として有効
売主が個人で、買主も個人の場合、契約不適合責任を負わない旨の特約を結ぶことは認められています。築古の家では、売主が把握しきれない劣化がどうしても残るため、免責特約や期間を短く区切る特約を入れて取引するのが実務では一般的です。
知りながら告げなかった事実には免責が効かない
ただし、ここに大きな例外があります。民法572条は、売主が担保責任を負わない旨の特約をしたときであっても、知りながら告げなかった事実については責任を免れることができないと定めています。雨漏りを知っていながら買主に伝えなかった場合、契約書にどれだけ強い免責条項を書いても、その雨漏りについては効きません。免責特約は「伝えたうえで使う道具」であって、「隠すための道具」ではないということです。
実務的に怖いのは、売主本人に隠す意図がなかったケースです。たとえば「以前に業者に見てもらって、直したはずだから書かなくていいだろう」と判断して告知書に記載しなかった。その後に同じ場所から再発した。この場合、売主は雨漏りの事実そのものは知っていたことになります。迷ったら書く、が唯一の安全策です。
売主が不動産会社なら「引渡しから2年以上」が最低ライン
売主が宅地建物取引業者で買主が業者でない場合は、免責の自由度が大きく制限されます。宅地建物取引業法40条は、民法566条に規定する期間について目的物の引渡しの日から2年以上となる特約をする場合を除き、民法の規定より買主に不利となる特約をしてはならないと定め、これに反する特約は無効としています。買取再販の会社が売主になる取引では、この2年が最低ラインになります。
| 取引のかたち | 免責特約の可否 | 注意点 |
|---|---|---|
| 個人が売主/個人が買主(仲介) | 原則として有効 | 知りながら告げなかった事実には効かない(民法572条) |
| 個人が売主/不動産会社が買主(買取) | 原則として有効 | 宅建業法40条は売主が業者の場合の規定なので適用されない |
| 不動産会社が売主/個人が買主 | 全部免責は不可 | 引渡しから2年以上とする特約を除き、買主に不利な特約は無効 |
仲介会社にも「黙っておく」自由はない
売主が「雨漏りのことは伏せておいてほしい」と仲介会社に頼んでも、会社側は応じられません。宅地建物取引業法47条1号は、宅地建物取引業者が業務に関して、重要事項説明の対象となる事項や、相手方の判断に重要な影響を及ぼす事項について、故意に事実を告げず、または不実のことを告げる行為を禁止しています。雨漏りは買主の判断に重大な影響を与える事項ですから、仲介会社は告知せざるを得ません。
直してから売るか、直さず売るか──税金から考える
ここが多くの記事で抜け落ちるポイントです。「直してから売ったほうが高く売れる」という話はよく見かけますが、修繕にかけたお金が税金の計算でどう扱われるかまで踏み込んだ説明は多くありません。
修繕費は譲渡費用にならない
不動産を売って利益(譲渡所得)が出ると所得税・住民税がかかります。その計算は「売った金額 − 取得費 − 譲渡費用 − 特別控除」で行います。このうち譲渡費用は、売るために直接かかった費用のことで、仲介手数料、印紙税、測量費、借家人への立退料、土地を売るために建物を取り壊した場合の取壊し費用などが該当します。
一方で国税庁は、譲渡費用となるものの説明のなかで、修繕費や固定資産税など、その資産の維持管理にかかる費用は譲渡費用にならないとしています。つまり、売る直前に雨漏りを直しても、その工事費はそのままでは税金の計算から差し引けません。100万円かけて屋根を直し、そのぶん売値が100万円上がったとしても、上がった100万円には課税され、かけた100万円は控除できない。この非対称性は、修繕して売る判断の前提として知っておく価値があります。
「資本的支出」なら取得費に加算できる
ただし、すべての工事が切り捨てられるわけではありません。国税庁のNo.3252 取得費となるものによれば、取得費には購入代金や建築代金のほか、購入手数料、設備費、改良費が含まれます。この「改良費」に当たるのが、いわゆる資本的支出です。
資本的支出と修繕費の線引きについては、No.1379 修繕費とならないものの判定が基準を示しています。一般に修繕費と呼ばれるものでも、固定資産の使用可能期間を延長させる部分や、固定資産の価額を増加させる部分に対応する金額は資本的支出として修繕費と区別される、という考え方です。建物に物理的に付け加えた部分や、用途変更のための改造・改装に直接かかった費用は、原則として資本的支出に当たるとされています。
雨漏りに当てはめると、破れた部分にコーキングを打つ応急処置は修繕費寄り、屋根を全面的に葺き替えて耐久性が明らかに上がる工事は資本的支出寄り、というイメージです。ただし実際の判定は工事の中身と金額によりますし、非業務用の自宅と賃貸に出していた物件とでは扱いも変わります。工事前に税務署か税理士に確認し、見積書と請求書は工事内容がわかる形で保管しておいてください。
築年数と立地で答えが変わる
税金の扱いを踏まえると、判断は次のように整理できます。建物の残存価値がほとんどない築古の家、とくに旧耐震基準の家のように買主が住宅ローンを組みにくい物件では、雨漏りを直しても買主層は広がりません。この場合は現状のまま売るか買取に回すほうが合理的です。逆に、築浅で建物自体に価値があり、部分的な雨漏りだけが弱点という物件なら、直してから売る判断にも十分な理由があります。
| 比較項目 | 修繕して仲介 | 現状のまま仲介 | 買取 |
|---|---|---|---|
| 先に出ていくお金 | 工事費がかかる | かからない | かからない |
| 工事費の税務上の扱い | 修繕費なら控除不可、資本的支出なら取得費に加算 | - | - |
| 売却までの期間 | 工事期間+販売期間 | 長引きやすい | 短い |
| 契約不適合責任 | 告知のうえ特約で調整 | 告知のうえ特約で調整 | 免責としやすい |
| 価格水準 | 市場相場に近い | 値引き交渉が入りやすい | 相場より下がる |
| 向いている物件 | 築浅・建物に価値が残る | 土地値が中心のエリア | 築古・早く手放したい |
インスペクションと瑕疵保険で「売りにくさ」を減らす
雨漏りがある家は、買主から見ると「ほかにも見えない不具合があるのではないか」という不安の対象になります。この不安を数字と書面で減らす仕組みが、建物状況調査(インスペクション)と既存住宅売買瑕疵保険です。
建物状況調査は雨水の浸入を防ぐ部分を対象にしている
建物状況調査は、既存住宅状況調査技術者が国の定めた基準にもとづいて行う調査です。国土交通省の既存住宅状況調査方法基準の解説によれば、この調査は既存住宅の構造耐力上主要な部分および雨水の浸入を防止する部分の状況を原則として非破壊で調べ、構造および防水の観点から主要な部分に劣化や不具合があった場合に生じる劣化事象等を対象としています。
ここでいう「雨水の浸入を防止する部分」は、屋根もしくは外壁、またはこれらの開口部に設ける戸・わくその他の建具、そして雨水を排除するために住宅に設ける排水管のうち、屋根もしくは外壁の内部または屋内にある部分を指します。雨漏りはまさにこの範囲の問題なので、調査でしみや漏水の痕跡が記録されることになります。
調査結果が重要事項説明に使えるのは原則1年以内
建物状況調査は、平成30年4月1日施行の改正宅地建物取引業法によって不動産取引に組み込まれました。媒介契約を結ぶときに調査を行う者のあっせんの有無を書面に記載し、重要事項説明では調査を実施しているかどうかとその結果の概要を説明する仕組みです。
注意したいのは有効期間です。重要事項説明の対象になるのは、原則として調査の実施から1年を経過していない調査結果です。ただし共同住宅については、令和6年4月1日から実施後2年以内に変更されました。詳細は国土交通省の建物状況調査に関するQ&Aや建物状況調査(インスペクション)活用の手引きで確認できます。売り出す時期から逆算して調査を入れないと、せっかくの調査結果が使えないまま期限切れになります。
既存住宅売買瑕疵保険は個人同士の売買でも使える
既存住宅売買瑕疵保険は、引渡し後に構造耐力上主要な部分や雨水の浸入を防止する部分の瑕疵が見つかった場合の修補費用などをカバーする保険です。特約を付けることで給排水管路部分等を対象に加えることもできます。
個人同士の売買でも使える仕組みがあり、国土交通省は検査事業者保証型と仲介事業者保証型の2つのタイプを案内しています。検査事業者保証型では、検査と保証を行う検査事業者が保険に加入し、保険金は検査事業者に支払われます。保険金の支払対象は修補費用のほか、調査費用、仮住居・転居費用等です。保険期間は1年・2年・5年、保険金額は500万円または1,000万円と案内されていますが、いずれも保険商品によって異なります。
この保険が付いた物件は、買主にとって引渡し後のリスクが下がるため、売りやすさに直結します。ただし加入には検査に合格する必要があり、既に雨漏りしている部分がそのまま保険の対象になるわけではない点は理解しておいてください。
調査で雨漏りが見つかったら売れなくなるのか
調査で雨漏りの痕跡が出ると売れなくなる、と心配して調査を避ける売主がいます。しかし、調査をしなくても雨漏りが消えるわけではなく、買主は内覧でしみを見つけます。むしろ、調査結果という第三者の記録があるほうが、「どこまでが分かっていて、どこからが不明か」の線引きが明確になり、免責特約の合理性も説明しやすくなります。書類が揃っていない家の売りにくさは、検査済証がない家の売却でも共通する論点です。
買取で手放すという選択肢
ここまで読んで「そこまで手間をかけたくない」と感じた方には、不動産会社に直接買い取ってもらう買取が現実的な選択肢になります。
買主が不動産会社なら免責特約を結びやすい
前述のとおり、宅地建物取引業法40条の制限は「宅建業者が売主」の場合の規定です。個人が売主で不動産会社が買主になる買取では、この制限はかかりません。そのため、雨漏りを含む建物の状態を告知したうえで、契約不適合責任を免責とする特約を結びやすくなります。買主である不動産会社は建物の不具合を前提に仕入れ、自社で補修してから再販するため、この形が成立します。
ここでも大前提は告知です。免責特約を結んでも、知りながら告げなかった事実には効かないという民法572条のルールは、相手が不動産会社でも変わりません。分かっていることはすべて伝えたうえで特約を結んでください。
価格差をどう見るか──修繕費・保有コスト・時間
買取価格は仲介での成約価格より低くなります。その差だけを見ると損に思えますが、比較すべきは「売れたときの金額」ではなく「手元に残る金額」です。仲介で売る場合、雨漏りの修繕費、売れるまでの固定資産税と火災保険料、電気・水道の基本料金、草刈りや通風のための管理費用、そして仲介手数料がかかります。
とくに雨漏りを放置した家は劣化が加速します。雨水が入り続ければ下地が腐り、シロアリを呼び、いずれ建物として使えなくなります。そうなると最終的に解体が必要になり、空き家の解体費用という別の負担が発生します。時間は味方ではありません。
相続した家なら期限のある特例も一緒に確認する
相続した実家が雨漏りしている場合は、税制の特例とセットで考える必要があります。国税庁のNo.3306 被相続人の居住用財産(空き家)を売ったときの特例は、一定の要件を満たせば譲渡所得から最高3,000万円を控除できる制度ですが、家屋を耐震基準に適合させるか、家屋を取り壊してから譲渡することが要件になっています。相続の開始があった日から3年を経過する日の属する年の12月31日までという期限もあり、売却代金の上限も設けられています。
雨漏りの修繕と耐震改修は別の工事ですが、「どこまで手を入れるか」を決める前に、この特例を使えるかどうかを確認しておくと判断がぶれません。要件の詳細は相続空き家の3,000万円特別控除で解説しています。期限のある制度なので、動き出す時期そのものが結果を左右します。
売る前に準備しておく記録と書類
雨漏りする家の売却は、記録の有無で難易度が大きく変わります。特別な書類は要りません。
雨漏りの履歴を「いつ・どこ・何をした」で残す
雨漏りについて、次の項目を時系列でメモにまとめてください。これが告知の土台になり、免責特約の説得力にもなります。
- 最初に気づいた時期(何年ごろ、どの季節か)
- 漏れている場所(部屋、天井・壁・サッシまわりなど具体的に)
- どんな条件で出るか(強い雨のとき、特定の風向きのときなど)
- 業者に見てもらったか、その業者名と診断内容
- 行った工事の内容・時期・金額(見積書や請求書があれば添付)
- 工事後に再発したかどうか
しみの広がり方が分かる写真を、日付が残る形で撮っておいてください。
物件状況等報告書・付帯設備表に書き切る
売買契約では、物件の状態を売主が申告する書類を作成します。雨漏りの欄は必ず該当ありにして、上のメモの内容を書き込んでください。ここで「発見していない」に丸を付けてしまうと、あとから事実が出たときに、知りながら告げなかったと評価される危険があります。書ききれない場合は別紙を付けて構いません。伝えた記録が残る形にすることが目的です。
あわせて、建築時の図面、過去のリフォーム工事の契約書、火災保険で修理した履歴があればその資料も揃えておきます。
迷ったら公的な相談窓口を使う
雨漏りの原因や工事の妥当性について判断がつかないときは、公的な相談先があります。公益財団法人住宅リフォーム・紛争処理支援センターの「住まいるダイヤル」は、住宅品質確保法にもとづき国土交通大臣から指定を受けた住宅専門の相談窓口で、建築士の資格を持つ相談員が技術的な問題から法律的な問題まで相談に応じています。愛称の決定は国土交通省の報道発表資料でも公表されています。工事業者の見積もりが妥当か分からない、買主との間で話がこじれそうだ、というときの選択肢として覚えておいてください。
よくある質問
雨漏りを直さないまま売ると、あとから買主に修理費を請求されますか?
雨漏りがあることを契約前にきちんと伝え、契約書に「その状態のまま引き渡す」と書いてあれば、その雨漏りは契約の内容どおりということになり、原則として請求の対象になりません。請求されるのは、伝えていなかった雨漏りが後から出てきた場合です。口頭で言っただけだと「聞いていない」と言われがちなので、必ず書面に残してください。
昔に直した雨漏りも買主に伝える必要がありますか?
伝えてください。今は止まっていても、雨漏りの履歴は買主が買うかどうかを決めるときの判断材料になります。いつ、どこから漏れて、誰がどう直したかを書いて渡しておけば、再発したときに「隠していた」と言われるリスクを大きく減らせます。修理の見積書や請求書が残っていれば一緒に添えるのが確実です。
「現状有姿」と契約書に書いてあれば、売主は責任を負わなくて済みますか?
済みません。民法572条は、売主が知りながら買主に告げなかった事実については、責任を負わない特約があっても責任を免れられないと定めています。「現状有姿」や免責特約は、あくまで伝えたうえで使うものです。知っている雨漏りを黙ったまま特約だけ付けても、その部分については効きません。
雨漏りの修理費用は、売却するときの税金で差し引けますか?
原則として差し引けません。国税庁は、修繕費や固定資産税など資産の維持管理にかかる費用は譲渡費用にならないとしています。ただし、屋根を全面的に葺き替えて建物の使用可能期間が延びたような支出は「資本的支出」に当たり、改良費として取得費に加算できる場合があります。判断は税務署か税理士に確認してください。


